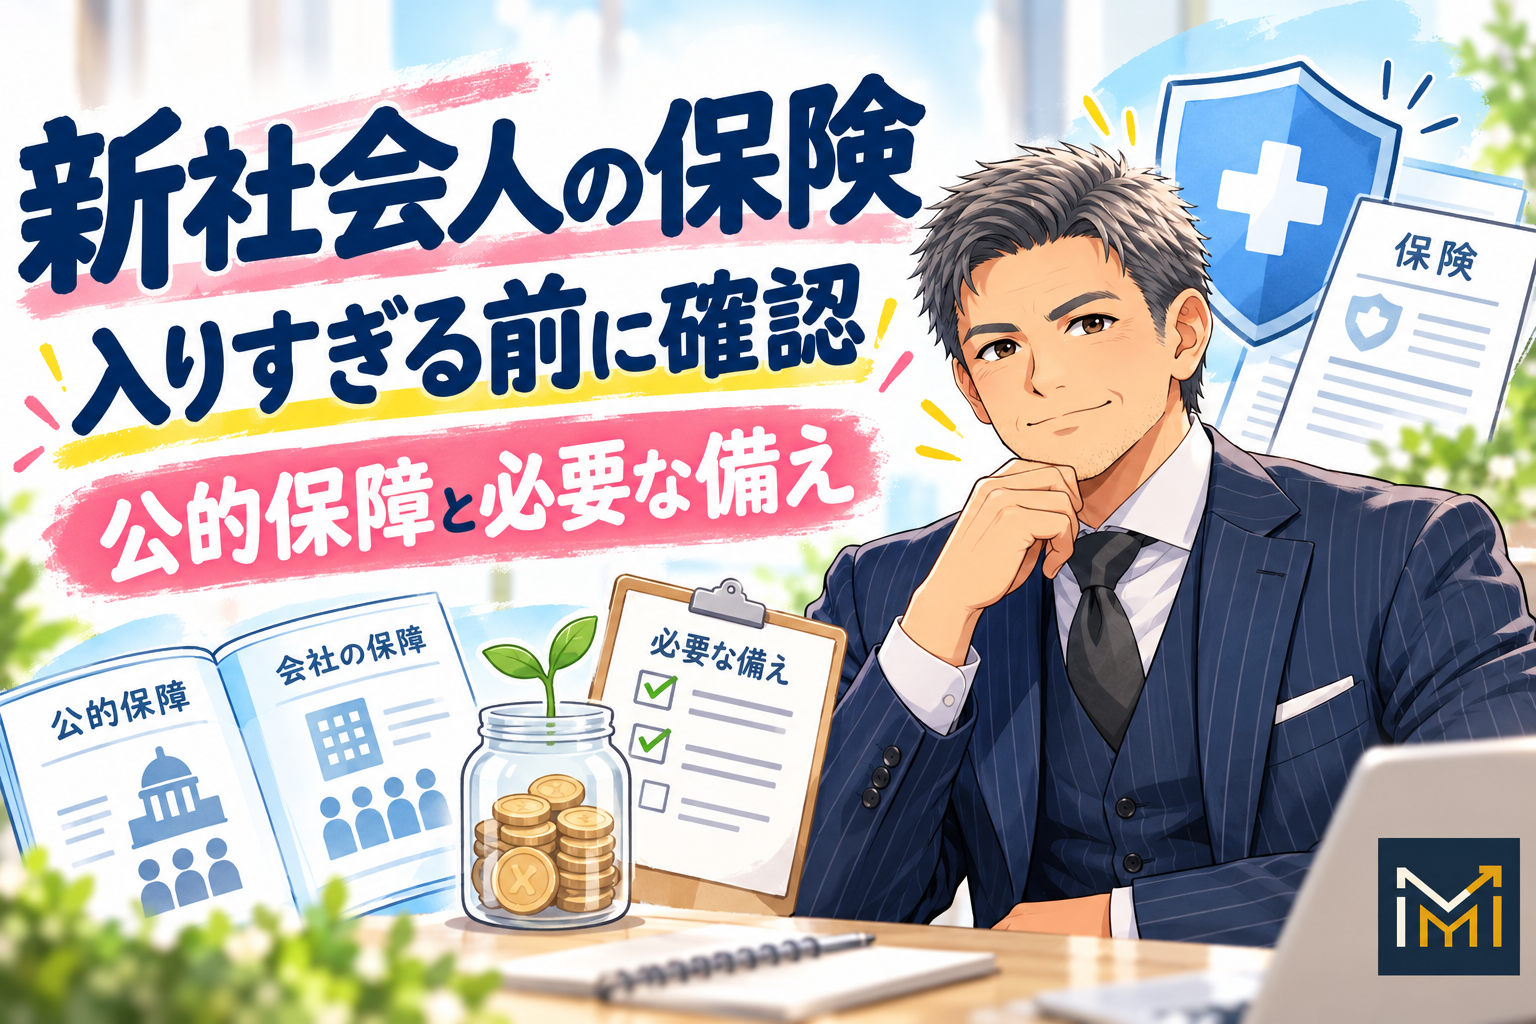
「社会人になったら保険くらい入っておいた方がいいのかな」——そう感じている方は多いはずです。でも実際は、新社会人のうちから保険にたくさん入る必要は、ほとんどありません。地方銀行で保険の提案にも携わってきた立場から、その理由をできるだけかみ砕いて説明します。
そもそも保険って何のために入るもの?
保険は、簡単に言うと「もしもの時に、自分や家族がお金に困らないようにする仕組み」です。病気やケガ、万が一のことがあったときに、保険会社からお金(保険金)を受け取れます。
でも、ここで大事なポイントがあります。日本には「公的保険」という、国が用意してくれている保障が、すでにかなり手厚くあります。 会社員として働いている時点で、実はすでに色々な保障に加入している状態なんです。
知らないと損!会社員がすでに持っている「隠れ保険」
意外と知られていませんが、会社員は以下のような保障をすでに持っています。
- 高額療養費制度
病院にかかって医療費が高額になっても、月々の自己負担には上限があります。つまり、「大きな手術をしたら数百万円かかった」というようなことにはなりません。 - 傷病手当金
病気やケガで長期間働けなくなっても、健康保険から給料の約3分の2くらいのお金が最長1年6ヶ月もらえます。 - 遺族年金 万が一のことがあっても、遺された家族に年金が支払われる仕組みがあります(ただし独身で扶養家族がいない場合は関係性が薄いです)。
つまり、民間の保険に入る前に、「自分はすでにこれだけ守られている」ということを知っておくのがとても大事です。
じゃあ新社会人は保険に入らなくていいの?
「全く入らなくていい」わけではありません。公的保障で足りない部分だけを、ピンポイントで補うイメージで考えるのがコツです。
検討する価値があるもの
- 医療保険(最低限):高額療養費制度でカバーされない差額ベッド代や、入院中の細かい出費に備える程度。保険料が数百円〜1,000円台の、シンプルなものでOKです
- 就業不能保険:病気やケガで長期間働けなくなった時の収入減に備える保険。一人暮らしで、働けなくなったら生活が苦しくなる人は検討する価値があります
新社会人のうちは、優先度が低いもの
- 高額な死亡保険:結婚していない、養う家族がいない場合、自分が亡くなった時に大きなお金を残す必要性は低いです
- 貯蓄型の保険(学資保険・養老保険など):「貯金替わりになる」と勧められがちですが、途中で解約すると元本割れすることが多く、NISA・iDeCoかの方が効率よく増やせるケースが大半です

なぜ「保険の入りすぎ」に注意が必要なのか
保険料は、一度契約すると毎月ずっと払い続けるお金です。新社会人のうちに、よく分からないまま複数の保険に加入してしまうと、月々の固定費がじわじわと家計を圧迫します。 窓口や営業の現場でよく見たのは、「不安だから」という理由だけで、内容をよく理解しないまま保険に入ってしまうケースでした。保険は「入れば安心」なものではなく、「自分に本当に必要な分だけ」入るのが正解です。
迷ったときの考え方(3ステップ)
- まず、会社の保障内容を確認する(健康保険組合の保障内容、会社の福利厚生を人事に聞いてみる)
- 今の自分に扶養家族がいるかを確認する(いなければ、大きな死亡保障の必要性は低い)
- 「不安だから」ではなく「何にいくら困るか」を具体的に考える(入院1日いくら、働けなくなったら毎月いくら足りないか、など)
まとめ
新社会人は、公的保障だけでもかなり手厚く守られています。保険は「なんとなく不安だから入る」のではなく、公的保障で足りない部分だけをピンポイントで補うものだと考えてください。迷ったときは、無理に契約せず、まずは会社の保障内容を確認することから始めてみてください。

コメント