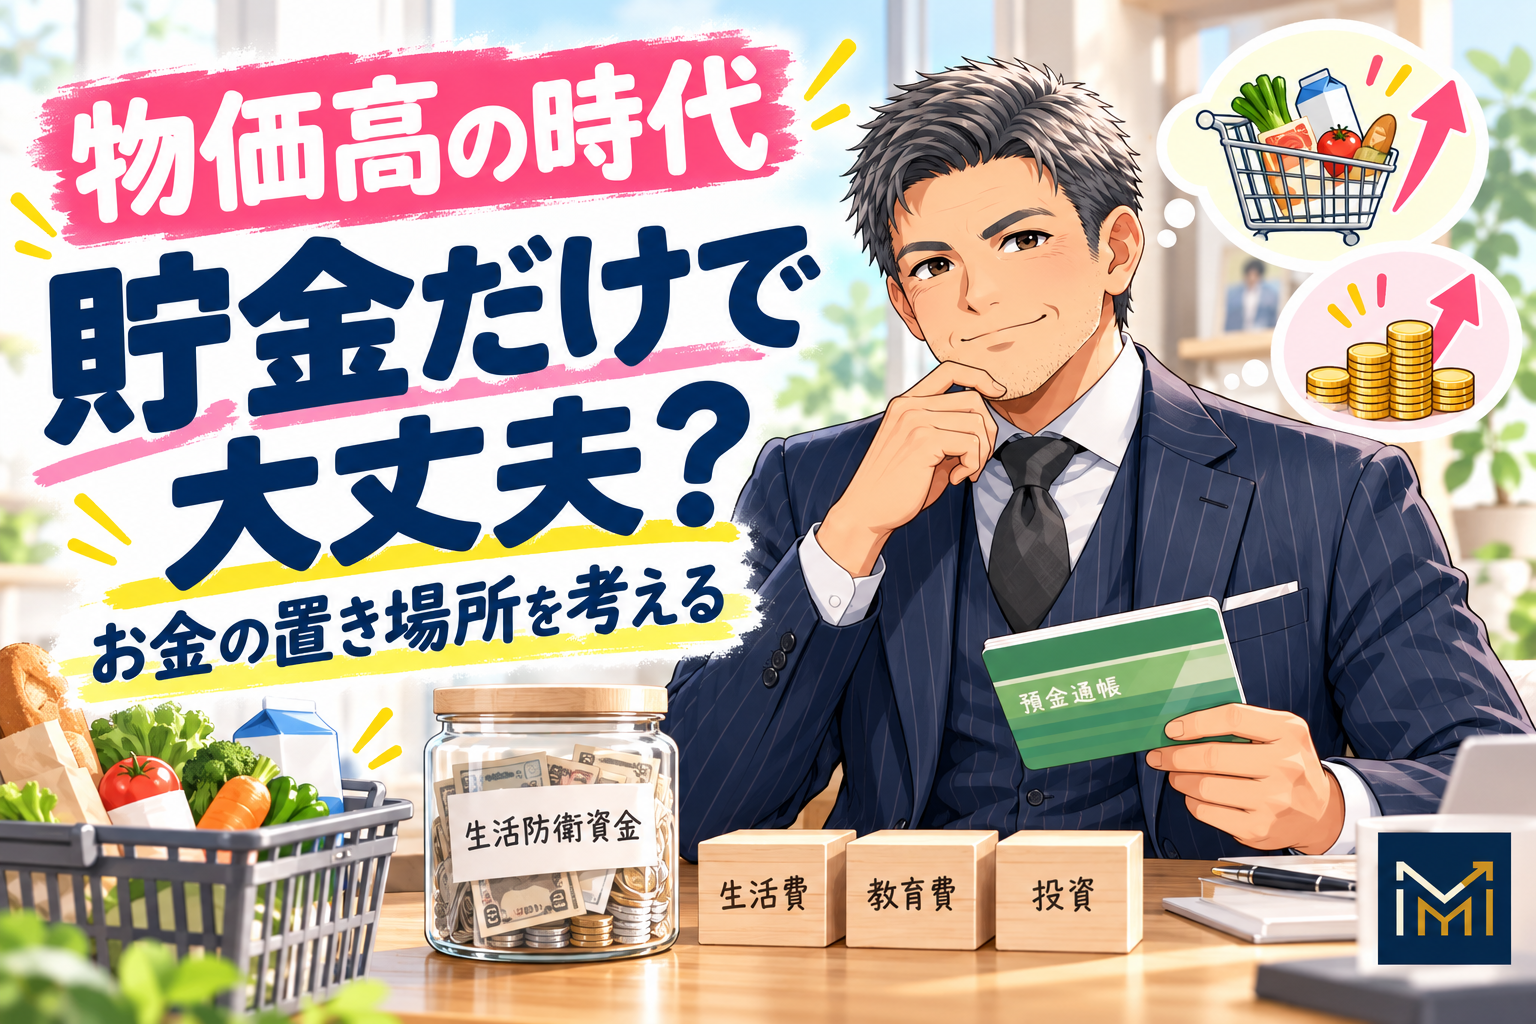
「最近、なんでも値上がりしている気がする」——そう感じている方は多いはずです。円安と物価上昇が同時に進む今、多くの方が漠然とした不安を抱えています。この記事では、地方銀行で外回り営業として、預金を長年動かさずに置いている方を数多く見てきた立場から、「貯金だけ」で起こりうるリスクと、その考え方を整理します。
なぜ「貯金だけ」だと実質的に目減りするのか
銀行預金の金利は以前より上がってきていますが、物価の上昇率がそれを上回っている状態が続くと、預金の「額面」は減らなくても、「そのお金で買えるモノの量」は実質的に減っていきます。これを実質金利のマイナスと呼びます。
たとえば、預金金利が0.5%でも、物価上昇率が2%であれば、実質的には毎年1.5%ずつ購買力が目減りしている計算になります。額面が減らないので気づきにくいのが、この問題の厄介なところです。
外回り営業で実際によく見た「預金を眠らせている方」の共通点
現場でお会いした方の多くに共通していたのは、「いつか考えよう」と後回しにしていることでした。特に、まとまった金額を長年ほぼ動かさずに普通預金に置いたままにしているケースは、年代を問わず多く見られました。
理由を聞くと、「投資は怖い」「何から始めればいいか分からない」という声が大半でした。これは新社会人の方にも共通する心理だと思います。
円安・インフレへの向き合い方は「全部投資に回す」ことではない
誤解されやすいのですが、「貯金は悪、投資が正解」という単純な話ではありません。大切なのは、目的に応じてお金を置く場所を分けることです。
- すぐ使う予定のお金・生活防衛資金:普通預金など、いつでも引き出せる形で確保
- 当面使う予定のない余剰資金:NISAなどを使い、インフレに強い資産(投資信託・株式など)に一部を振り分ける
生活防衛資金まで投資に回してしまうと、いざという時に困るため、この線引きは崩さないようにしてください。
新社会人が今からできる、無理のない一歩
いきなり大きな決断をする必要はありません。
- まずは毎月の余剰資金のうち、無理のない範囲(月5,000円〜)をNISAでの積立に回してみる
- 生活防衛資金(生活費の3〜6ヶ月分目安)は普通預金のまま確保しておく
- 「全部投資」でも「全部預金」でもなく、両方をバランスよく持つ意識を持つ
こうした小さな一歩の積み重ねが、長期的にはインフレへの耐性につながります。

まとめ
円安や物価上昇は、個人の努力で止められるものではありません。だからこそ、「知らないうちに資産が目減りしていた」という状態を避けるために、預金だけに頼らない資産の持ち方を早いうちから意識しておくことが重要です。
コメント