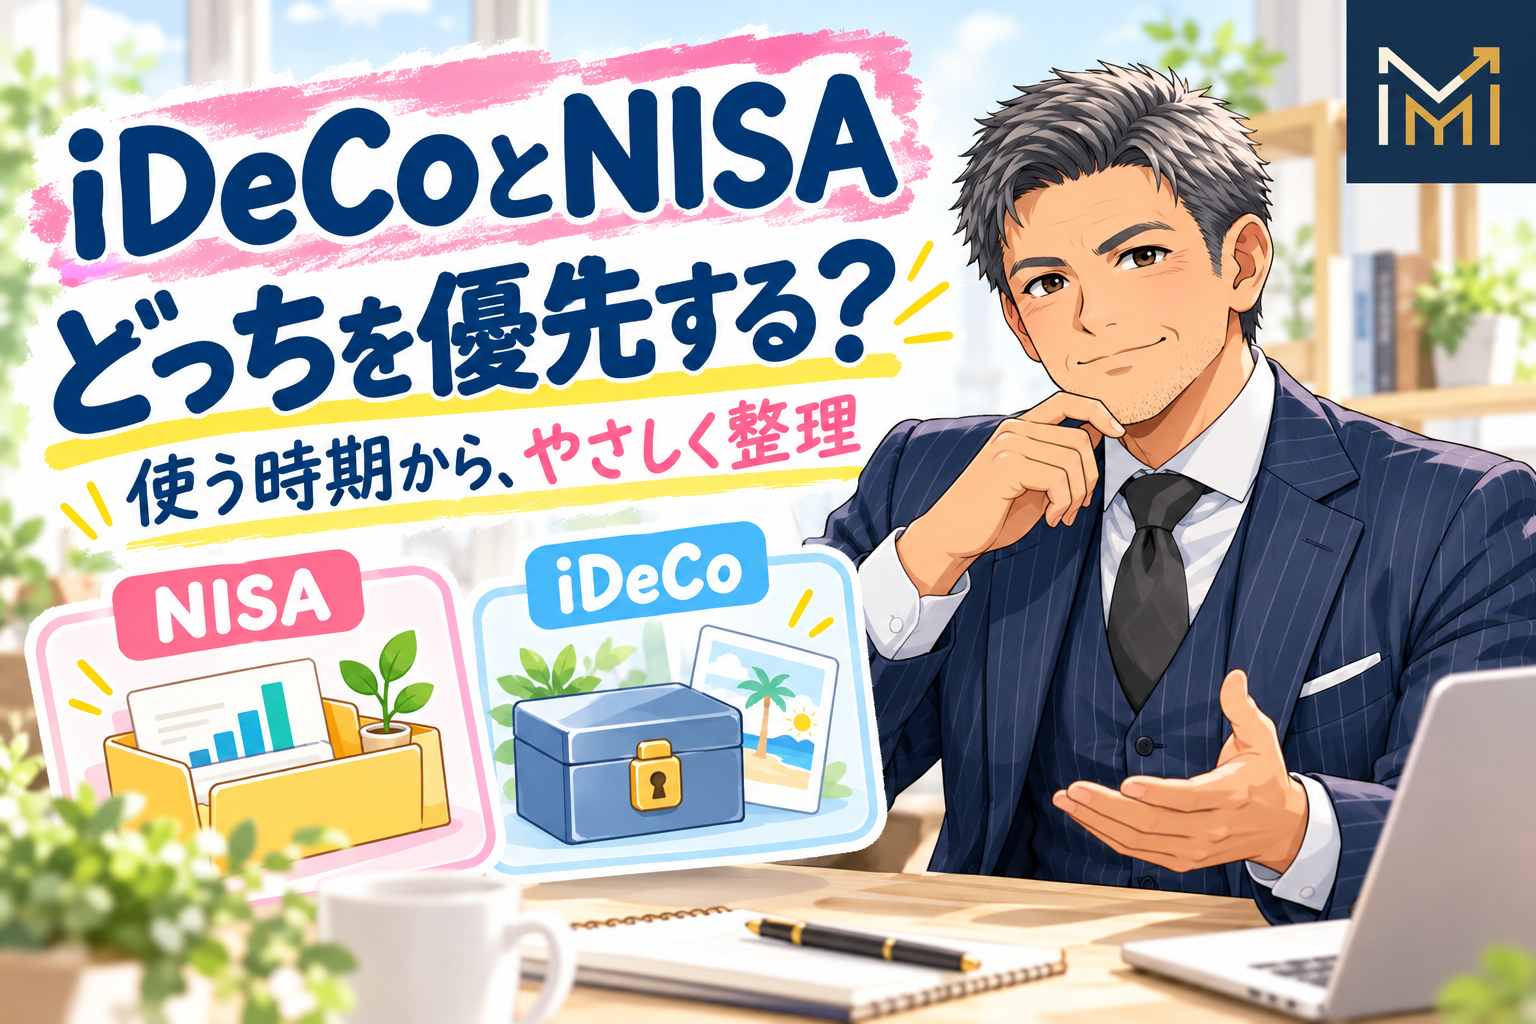
「iDeCoもNISAも聞いたことあるけど、両方やるべき?それとも、どっちかだけでいい?」——新社会人からすごくよく聞かれる質問です。「iDeCo 改悪」「iDeCo やめとけ」のような検索ワードも最近よく目にしますが、不安を煽る情報に振り回される前に、まずは制度の基本を整理しましょう。地方銀行でiDeCoの提案もしてきた立場から、やさしく解説します。
2つの制度、何が違うの?
NISA:投資で得た利益が非課税になる制度。いつでも引き出せます。
iDeCo:自分で積み立てる年金制度。掛金が全額「所得控除」になり、税金が安くなります。ただし、原則60歳まで引き出せません。
一番大きな違いは「引き出せるかどうか」です。NISAは自由に使える貯金箱、iDeCoは老後専用の「鍵がかかった貯金箱」というイメージを持つと分かりやすいです。
なぜ「iDeCo改悪」という言葉が出てくるのか
最近「iDeCo 改悪」というキーワードが検索されやすくなっている背景には、受け取り時のルール変更など、制度の見直しが話題になっていることがあります。ただし、こうした見直しは加入や運用自体を否定するものではなく、「受け取り方のタイミング」に関わる部分が中心です。不安な言葉だけが独り歩きしやすいテーマなので、感情的に判断せず、最新の制度内容を確認する姿勢が大切です。
新社会人は、どっちを優先すべき?
結論:まずはNISAから。
理由は、新社会人のうちは、結婚・引っ越し・転職など、まとまったお金が急に必要になる場面が多いからです。60歳まで引き出せないiDeCoにお金を入れすぎると、いざという時に困る可能性があります。
iDeCoを検討していいタイミング
- 生活防衛資金が確保できている
- NISAの積立にも慣れてきた
- 「老後資金」として、当面絶対に使わないと言い切れる余剰資金がある
このタイミングで、節税メリットを活かすためにiDeCoを追加する、という順番がおすすめです。

まずは証券口座、どこで持つか
iDeCoもNISAも、証券口座を持っていないと始められません。すでにNISA用の口座を持っている方は、同じ証券会社でiDeCoも開設できるか確認してみると、管理が一本化できて楽になります。
ネット証券はNISA・iDeCoどちらにも対応していることが多いため、「まずNISAだけ始めて、将来iDeCoも検討したい」という方には、最初から同じ証券会社にしておくと二度手間になりません。

まとめ
優先順位は「①生活防衛資金→②NISA→③余裕があればiDeCo」です。「改悪」という言葉に振り回されず、まずは自分のペースでNISAから一歩を踏み出してみてください。
本記事は情報提供を目的としており、特定の制度・金融商品の利用を推奨するものではありません。制度は変更される場合があるため、最新情報は公的機関の発表でご確認ください。
コメント