「自分の給料と、会社の経営状況って関係あるの?」——あまり意識したことがない人も多いと思いますが、実はかなり関係があります。地方銀行で中小企業への融資を担当していた立場から、会社員が知っておくと得する「会社とお金」の話を、やさしく解説します。
会社の経営状況、なぜ自分に関係あるの?
結論から言うと、会社の経営が安定しているかどうかは、あなたの給料・賞与(ボーナス)の安定性に直結します。
当たり前のようですが、意外と意識していない人が多いポイントです。会社の売上が落ちていれば、昇給やボーナスが抑えられる可能性が高くなりますし、逆に経営が安定していれば、長く働きやすい環境が続きやすくなります。
といっても、決算書を読めるようになる必要はありません
「会社の経営状況を知る」と聞くと、難しい決算書を読み解くイメージを持つかもしれませんが、そこまでする必要はありません。
これくらいの関心を持っておくだけで十分です
- 会社の売上や業績が、ニュースや社内報でどう語られているか
- 同業他社と比べて、今の会社がどんな立ち位置にあるか
- ボーナスの金額が、ここ数年でどう変化しているか
難しい専門知識より、「なんとなくうちの会社、最近どうなんだろう」という目線を持っておくだけで、キャリアやお金の計画(転職すべきか、今のまま続けるか)の判断材料になります。
会社の「隠れた制度」、見逃していませんか?
中小企業であっても、意外と知られていない制度が用意されていることがあります。代表的なものを紹介します。
- 企業型確定拠出年金(企業型DC)
- 会社が毎月一定額を積み立ててくれて、自分で運用先を選ぶ制度です。自分の給料から天引きされるわけではなく、会社がお金を出してくれる(もしくは一部を給料から上乗せできる)制度なので、使わないと単純に損になります。
- 財形貯蓄制度
- 給料から天引きで自動的に貯蓄できる制度です。住宅購入目的の「財形住宅貯蓄」などは、一定の税制優遇もあります。
- 退職金制度の有無
- 中小企業では退職金制度がない、または独自の積立方式になっているケースもあります。自分の会社がどんな制度なのか、一度確認しておくと将来設計がしやすくなります。
これらの制度、総務・人事に聞くだけで分かります。 「うちの会社、企業型DCとかありますか?」と聞くだけで十分です。
企業型DCとiDeCo、両方使える?
ここは少し注意が必要なポイントです。企業型DCがある会社に勤めている場合、iDeCo(個人型の確定拠出年金)を同時に使えるかどうかは、会社の制度設計によって変わります。両方使える会社もあれば、どちらか一方しか使えない会社もあるため、これも総務・人事への確認が必要です。

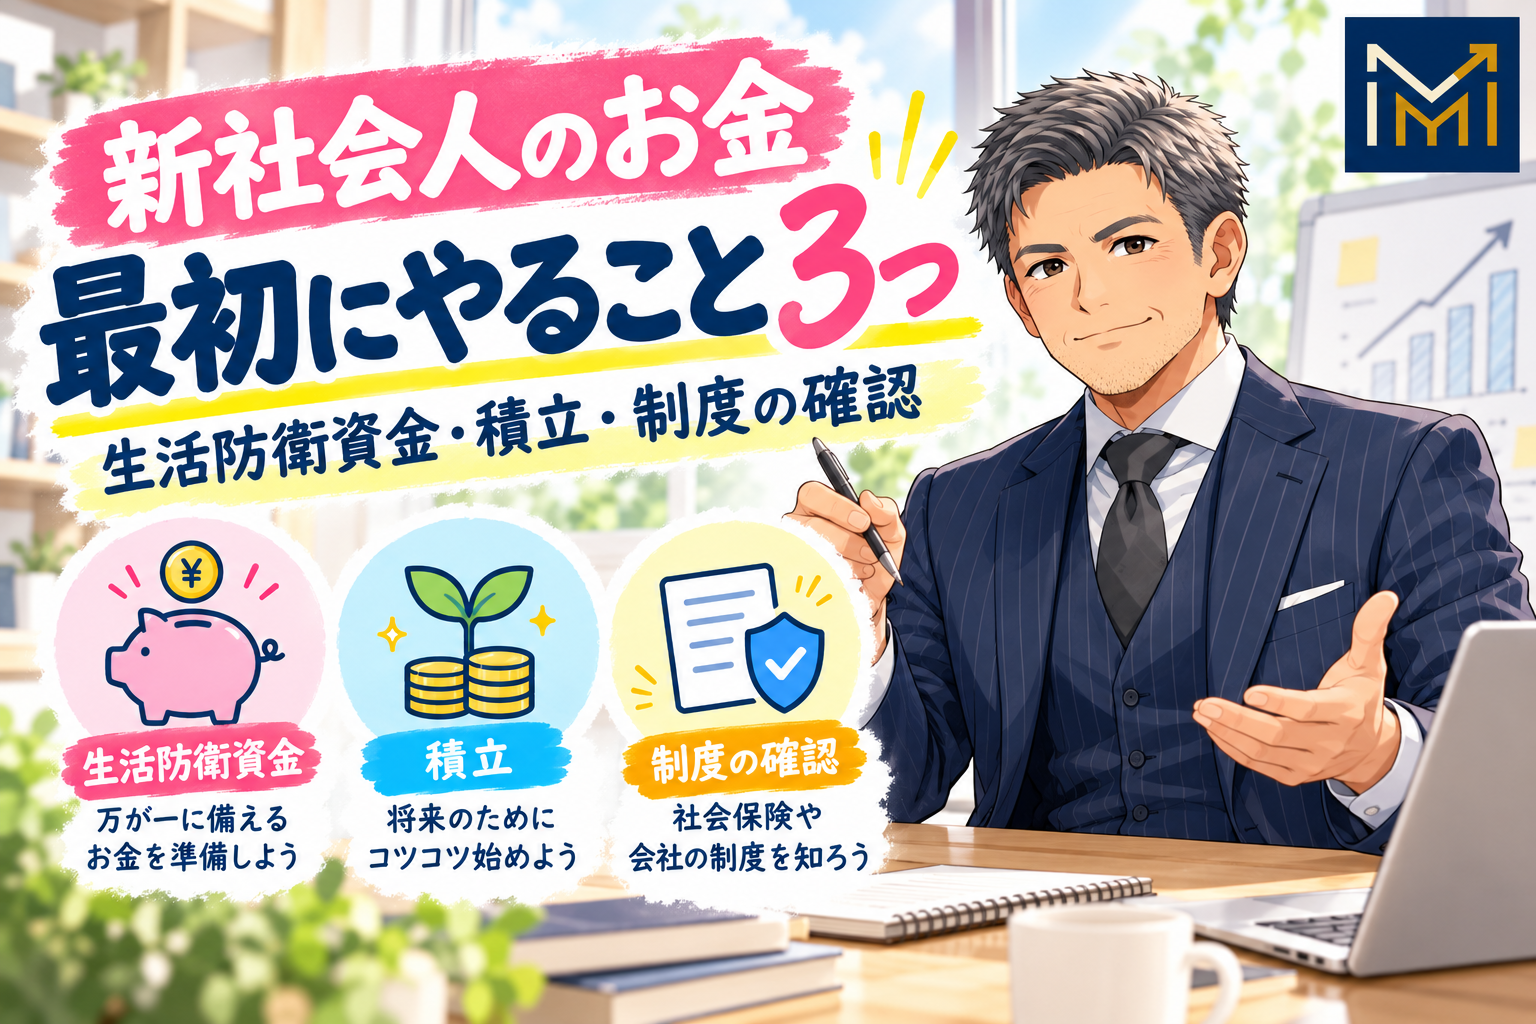
新社会人が今できること(3ステップ)
- 自分の会社に、企業型DC・財形貯蓄・退職金制度があるか確認する(総務・人事に聞くだけでOK)
- 使える制度があれば、内容を理解して活用する(特に企業型DCは「会社が出してくれるお金」なので、使わない理由がありません)
- 会社の業績に、ゆるく関心を持っておく(ニュースや社内報をチェックする程度で十分)
まとめ
会社員としてのお金の話は、NISAやiDeCoだけでなく、「勤め先にどんな制度があるか」という視点も合わせて考えると、選択肢がぐっと広がります。難しく考える必要はなく、まずは総務・人事に「うちの会社、こういう制度ありますか?」と聞いてみることから始めてみてください。
本記事は情報提供を目的としており、特定の制度の利用を推奨するものではありません。企業の制度内容は会社によって異なるため、詳細は勤務先の総務・人事担当にご確認ください。
コメント